Sujet résolu
L'auteur a trouvé une solution à son problème.


Bah si j'investis l'argent que je suis prêt a perdre je vais pas gagner grand chose
Parce que tu crois qu’à ça marche comment ?
Si t’es smicard et que tu vis pas chez papa maman t’investis 50 balles par mois, tu veux faire quoi d’autre ?
Si t’es smicard et que tu vis pas chez papa maman t’investis 50 balles par mois, tu veux faire quoi d’autre ?
il y a 14 heures
Sponsorisé
Connectez-vous pour masquer les pubs

Parce que tu crois qu’à ça marche comment ?
Si t’es smicard et que tu vis pas chez papa maman t’investis 50 balles par mois, tu veux faire quoi d’autre ?
Si t’es smicard et que tu vis pas chez papa maman t’investis 50 balles par mois, tu veux faire quoi d’autre ?
Je peut faire all in avec mes 42k mais c'est trop risqué
il y a 14 heures

Ils partent du principe que leur sp500 va faire toujours +8% chaque année car il se base sur le passé, mais des évènements peuvent faire qu'une baisse peut avoir lieu et que il faudrait 10 ans pour retrouvé sa mise est ce que tout le monde est prêt a attendre dix ans pour retrouvé juste son argent perdu je pense pas
En gros si t'as de l'argent qui dort t'as pas 36 solutions.
Soit tu mets en banque (dépréciation car les intérêts que te versent la banque ne couvre même pas l'inflation) -> perte sèche.
Soit tu l'investis dans des entreprises.
3 cas de figure:
-> Tu investis dans TON entreprise mais bon courage dans le frankistan communiste. Pas impossible nonobstant.
-> Tu investis sur quelques entreprises sélectionné par tes propres soins. Ça demande des connaissances que généralement les gens n'ont pas.
-> Tu investis sur toute les plus grosses entreprises mondial en pensant que l'économie mondial est croissante. (Attention que quelques grosses entreprises actuellement concentre beaucoup, donc à voir si tu veux viser ces quelques une ou vraiment aller dans l'ensemble)
Soit tu testes des actifs à risque (genre Bitcoin qui est risqué mais qui est probablement le meilleur choix pour quelqu'un qui veut all in et espère faire un bon % dans 10 ans)
Si tu places de l'argent dans ta banque -> c'est que t'as prévu de l'utiliser sous peu (effet nul de l'inflation car temps court (sauf giga inflation qui apparaît d'un coup comme dans des pays du tiers monde))
Si tu places ton argents sur des entreprises ou actifs a risque genre bitcoin -> t'as pas prévu d'y toucher, tu mets cet argent de coté pour un objectif.
il y a 14 heures
Je peut faire all in avec mes 42k mais c'est trop risqué
Bah c’est juste une connerie et aucun investisseur, absolument aucun, ne te le conseillerait
il y a 14 heures


Parce que tu crois qu’à ça marche comment ?
Si t’es smicard et que tu vis pas chez papa maman t’investis 50 balles par mois, tu veux faire quoi d’autre ?
Si t’es smicard et que tu vis pas chez papa maman t’investis 50 balles par mois, tu veux faire quoi d’autre ?
mieux vaut foutre 50 balles par mois que 0, meme 10 balles par mois sur 30ans, à 5% de moyenne ca fait 8500 balles, 50 par mois 42k, et "à peine" 100 par mois ca pousse jusqu'à 84k
- IVDEA DELENDA EST - PROPTER METVM IVDAEORVM -
il y a 13 heures
mieux vaut foutre 50 balles par mois que 0, meme 10 balles par mois sur 30ans, à 5% de moyenne ca fait 8500 balles, 50 par mois 42k, et "à peine" 100 par mois ca pousse jusqu'à 84k
Et la clé c’est la patience
L’op semble pas le comprendre
L’op semble pas le comprendre
il y a 12 heures

Ils partent du principe que leur sp500 va faire toujours +8% chaque année car il se base sur le passé, mais des évènements peuvent faire qu'une baisse peut avoir lieu et que il faudrait 10 ans pour retrouvé sa mise est ce que tout le monde est prêt a attendre dix ans pour retrouvé juste son argent perdu je pense pas
il fait 15.3% par an en moyenne depuis 2014 ( enfin mon ETF sp500 * ). il y a eu des krach bien sur mais sur le long termes tu es largement gagnant.
 https://www.justetf.com/f[...]in=FR0011550185#rendement
* étant en zone dollar il subit évidemment les variations monétaire EURO/USD
 https://www.boursedirect.fr[...]URUSD-USD-GTIS/graphiques
* étant en zone dollar il subit évidemment les variations monétaire EURO/USD
⇝⇝⇝⇝⇝⇝⇝⇝⇝ Mieux vaut être raciste que mort ⇜⇜⇜⇜⇜⇜⇜⇜⇜⇜⇜
il y a 12 heures

Ils partent du principe que leur sp500 va faire toujours +8% chaque année car il se base sur le passé, mais des évènements peuvent faire qu'une baisse peut avoir lieu et que il faudrait 10 ans pour retrouvé sa mise est ce que tout le monde est prêt a attendre dix ans pour retrouvé juste son argent perdu je pense pas
Normalement des ETF sur le S&P ou des grosses actions boomers ça ne se trade pas, tu achètes et tu oublies.
La perf du S&P elle est lissée sur le temps et plus ce temps sera longt plus les pertes éventuelles seront lissées.
Si ça crash, tu commences justement une DCA dessus et tu accumules et sauf malchance totale d' avoir besoin de tes fonds quand c' est la crise totale interplanétaire normalement vu que c' est très longt terme, tu peux large attendre quelques années pour retirer tes billes en benef.
Toute façon Célestin qui perd 8€
sur ses 100€ de placés via Revolut on s' en balek un peu de son avis et de sa paranoïa de perdre l' argent de Mamy, quand chaque baisse de même quelques % commence à se chiffrer en milliers € ou 1 RSA-AAH complet sur son portefeuille c' est un autre délire et même dans ces moments là on s' en balek, on regarde plus la bourse et on attends la fin de la tempête: Subprime, bulle tech, Covid, Ukraine-Iran on commence a être vacciné et habitué
La perf du S&P elle est lissée sur le temps et plus ce temps sera longt plus les pertes éventuelles seront lissées.
Si ça crash, tu commences justement une DCA dessus et tu accumules et sauf malchance totale d' avoir besoin de tes fonds quand c' est la crise totale interplanétaire normalement vu que c' est très longt terme, tu peux large attendre quelques années pour retirer tes billes en benef.
Toute façon Célestin qui perd 8€
sur ses 100€ de placés via Revolut on s' en balek un peu de son avis et de sa paranoïa de perdre l' argent de Mamy, quand chaque baisse de même quelques % commence à se chiffrer en milliers € ou 1 RSA-AAH complet sur son portefeuille c' est un autre délire et même dans ces moments là on s' en balek, on regarde plus la bourse et on attends la fin de la tempête: Subprime, bulle tech, Covid, Ukraine-Iran on commence a être vacciné et habitué
il y a 12 heures
En gros si t'as de l'argent qui dort t'as pas 36 solutions.
Soit tu mets en banque (dépréciation car les intérêts que te versent la banque ne couvre même pas l'inflation) -> perte sèche.
Soit tu l'investis dans des entreprises.
3 cas de figure:
-> Tu investis dans TON entreprise mais bon courage dans le frankistan communiste. Pas impossible nonobstant.
-> Tu investis sur quelques entreprises sélectionné par tes propres soins. Ça demande des connaissances que généralement les gens n'ont pas.
-> Tu investis sur toute les plus grosses entreprises mondial en pensant que l'économie mondial est croissante. (Attention que quelques grosses entreprises actuellement concentre beaucoup, donc à voir si tu veux viser ces quelques une ou vraiment aller dans l'ensemble)
Soit tu testes des actifs à risque (genre Bitcoin qui est risqué mais qui est probablement le meilleur choix pour quelqu'un qui veut all in et espère faire un bon % dans 10 ans)
Si tu places de l'argent dans ta banque -> c'est que t'as prévu de l'utiliser sous peu (effet nul de l'inflation car temps court (sauf giga inflation qui apparaît d'un coup comme dans des pays du tiers monde))
Si tu places ton argents sur des entreprises ou actifs a risque genre bitcoin -> t'as pas prévu d'y toucher, tu mets cet argent de coté pour un objectif.
Soit tu mets en banque (dépréciation car les intérêts que te versent la banque ne couvre même pas l'inflation) -> perte sèche.
Soit tu l'investis dans des entreprises.
3 cas de figure:
-> Tu investis dans TON entreprise mais bon courage dans le frankistan communiste. Pas impossible nonobstant.
-> Tu investis sur quelques entreprises sélectionné par tes propres soins. Ça demande des connaissances que généralement les gens n'ont pas.
-> Tu investis sur toute les plus grosses entreprises mondial en pensant que l'économie mondial est croissante. (Attention que quelques grosses entreprises actuellement concentre beaucoup, donc à voir si tu veux viser ces quelques une ou vraiment aller dans l'ensemble)
Soit tu testes des actifs à risque (genre Bitcoin qui est risqué mais qui est probablement le meilleur choix pour quelqu'un qui veut all in et espère faire un bon % dans 10 ans)
Si tu places de l'argent dans ta banque -> c'est que t'as prévu de l'utiliser sous peu (effet nul de l'inflation car temps court (sauf giga inflation qui apparaît d'un coup comme dans des pays du tiers monde))
Si tu places ton argents sur des entreprises ou actifs a risque genre bitcoin -> t'as pas prévu d'y toucher, tu mets cet argent de coté pour un objectif.
Tu as aussi de l' obligataire comme placement avec des rendements déjà pré calculés et estimés.
Même sur un truc 100% Golem comme N26 tu as des fonds de placements mixtes moitié obligataire moitié bourse (et recapitalisés) pour arrondir les risques.
En froncais il reste quand même des actions de pur boomer comme Total, Air Liquide ou Legrand par exemple qui capitalisent en une fois plusieurs avantages potentiels: une potentielle plus values sur le titre, des primes annuelles et des actions offertes régulièrement selon certaines conditions.
Mais clairement même si je hais cette phrase "on ne risque que ce qu' on est prêt à perdre" bordelient qui investit pour perdre ... on investit ce dont on a pas besoin aujourd'hui et si possible demain.
Même sur une purification totale, merci ORPEA
 faut être patient avec des couilles dans un slip blindé en titane et encore ... sur ORPEA j' ai quand même remis des billets sur EMEIS
Même sur un truc 100% Golem comme N26 tu as des fonds de placements mixtes moitié obligataire moitié bourse (et recapitalisés) pour arrondir les risques.
En froncais il reste quand même des actions de pur boomer comme Total, Air Liquide ou Legrand par exemple qui capitalisent en une fois plusieurs avantages potentiels: une potentielle plus values sur le titre, des primes annuelles et des actions offertes régulièrement selon certaines conditions.
Mais clairement même si je hais cette phrase "on ne risque que ce qu' on est prêt à perdre" bordelient qui investit pour perdre ... on investit ce dont on a pas besoin aujourd'hui et si possible demain.
Même sur une purification totale, merci ORPEA
il y a 12 heures

Sauf qu’on dit aussi que l’important c’est de diversifier ses placements pour lisser le risque.
Si tu mises tout sur le même cheval c’est juste de la sélection naturelle.
Si tu mises tout sur le même cheval c’est juste de la sélection naturelle.
Dédi Place Rouge du solide khey @Valium 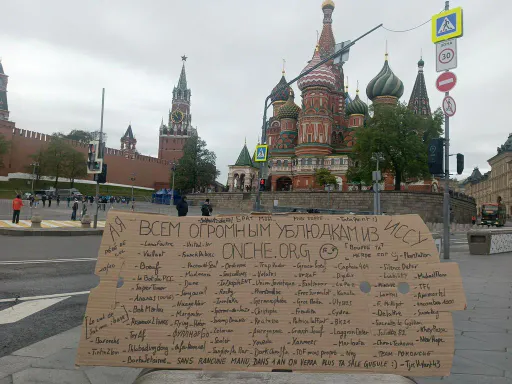
il y a 12 heures
Sponsorisé
Connectez-vous pour masquer les pubs
Tu as aussi de l' obligataire comme placement avec des rendements déjà pré calculés et estimés.
Même sur un truc 100% Golem comme N26 tu as des fonds de placements mixtes moitié obligataire moitié bourse (et recapitalisés) pour arrondir les risques.
En froncais il reste quand même des actions de pur boomer comme Total, Air Liquide ou Legrand par exemple qui capitalisent en une fois plusieurs avantages potentiels: une potentielle plus values sur le titre, des primes annuelles et des actions offertes régulièrement selon certaines conditions.
Mais clairement même si je hais cette phrase "on ne risque que ce qu' on est prêt à perdre" bordelient qui investit pour perdre ... on investit ce dont on a pas besoin aujourd'hui et si possible demain.
Même sur une purification totale, merci ORPEA
faut être patient avec des couilles dans un slip blindé en titane et encore ... sur ORPEA j' ai quand même remis des billets sur EMEIS
Même sur un truc 100% Golem comme N26 tu as des fonds de placements mixtes moitié obligataire moitié bourse (et recapitalisés) pour arrondir les risques.
En froncais il reste quand même des actions de pur boomer comme Total, Air Liquide ou Legrand par exemple qui capitalisent en une fois plusieurs avantages potentiels: une potentielle plus values sur le titre, des primes annuelles et des actions offertes régulièrement selon certaines conditions.
Mais clairement même si je hais cette phrase "on ne risque que ce qu' on est prêt à perdre" bordelient qui investit pour perdre ... on investit ce dont on a pas besoin aujourd'hui et si possible demain.
Même sur une purification totale, merci ORPEA
Bien vu, j'ai oublié l'obligataire!
Je t'avoue que je n'y pense jamais, quand je pense obligation je pense direct aux obligations d'états Française et ça me fait frémir
Je t'avoue que je n'y pense jamais, quand je pense obligation je pense direct aux obligations d'états Française et ça me fait frémir
il y a 12 heures

Bah oui mais tu est prêt a attendre 5 ans peut être 10ans sans touché cette argent ? C'est déjà arrivé des décennies nuls
En fait pendant ces décennies tu remets chaque mois donc au final
il y a 12 heures


Ils partent du principe que leur sp500 va faire toujours +8% chaque année car il se base sur le passé, mais des évènements peuvent faire qu'une baisse peut avoir lieu et que il faudrait 10 ans pour retrouvé sa mise est ce que tout le monde est prêt a attendre dix ans pour retrouvé juste son argent perdu je pense pas
Si ça baisse et qu'on continue de mettre dedans ça fait baisser le prix moyen d'achat et dans tous les cas c'est gagnant
Continuez de chier sur ceux sur les vilains actionnaires qui se font des couilles en or tout en laissant sur votre livret A de merde
Continuez de chier sur ceux sur les vilains actionnaires qui se font des couilles en or tout en laissant sur votre livret A de merde
il y a 12 heures
Je peut faire all in avec mes 42k mais c'est trop risqué
Tu peux investir ailleurs que dans le livret A ou dans la bourse, en ce moment les taux sont hauts donc tu peux approcher des 5% brut avec des risques modérés (en euro c'est un peu plus dur qu'en dollar mais ça s'approche).
Après t'auras pas forcément une grande liquidité, mais tu deviens pas riche sans risque (et même avec risque...) en bourse en étant smicard.
Après t'auras pas forcément une grande liquidité, mais tu deviens pas riche sans risque (et même avec risque...) en bourse en étant smicard.
il y a 12 heures
Ils partent du principe que leur sp500 va faire toujours +8% chaque année car il se base sur le passé, mais des évènements peuvent faire qu'une baisse peut avoir lieu et que il faudrait 10 ans pour retrouvé sa mise est ce que tout le monde est prêt a attendre dix ans pour retrouvé juste son argent perdu je pense pas
tu peux aussi acheter des métaux
il y a 12 heures
En fait pendant ces décennies tu remets chaque mois donc au final
La Sainte DCA buy red sell green
il y a 12 heures


c'est pour ça qu'il est conseillé de ne placer que l'argent que tu peux perdre sans conséquences sur ta vie
il y a 12 heures