Sujet résolu
L'auteur a trouvé une solution à son problème.


Répartition
En cumulant les cotisations annuelles de 6 583 euros (ajustées pour l'inflation chaque année depuis 1987) sans les investir en bourse, le total cumulé des cotisations serait d'environ 174 376 euros en 2023. Vous pouvez consulter le tableau détaillé des contributions ajustées par année.
Capitalisation
J'ai calculé la valeur totale de l'investissement annuel ajusté pour l'inflation et la croissance de l'indice CAC 40, ainsi que la répartition annuelle de la valeur de chaque investissement. Vous pouvez consulter le tableau détaillé des valeurs annuelles.
La valeur totale de l'investissement en 2023, après ajustement pour l'inflation et la croissance du CAC 40, est de 1 220 632 euros.
8 fois plus avec la capitalisation
En cumulant les cotisations annuelles de 6 583 euros (ajustées pour l'inflation chaque année depuis 1987) sans les investir en bourse, le total cumulé des cotisations serait d'environ 174 376 euros en 2023. Vous pouvez consulter le tableau détaillé des contributions ajustées par année.
Capitalisation
J'ai calculé la valeur totale de l'investissement annuel ajusté pour l'inflation et la croissance de l'indice CAC 40, ainsi que la répartition annuelle de la valeur de chaque investissement. Vous pouvez consulter le tableau détaillé des valeurs annuelles.
La valeur totale de l'investissement en 2023, après ajustement pour l'inflation et la croissance du CAC 40, est de 1 220 632 euros.
8 fois plus avec la capitalisation
il y a 2 ans
Sponsorisé
Connectez-vous pour masquer les pubsPar capitalisation tu te barres avec 1 millions en 30 ans de travail. Tu peux partir à 50 ans
il y a 2 ans


C’est vrai en regardant les chiffres. La problématique étant celle du pouvoir d’achat, donc du transfert d’une partie des cotisations en monétaire pour le salariés, il est illusoire de penser que le lambda mettra de côté autant pour sa retraite.
Si t’as 600€ de plus par mois tu vas pas les placer pour espérer les revoir 40 ans plus tard
Si t’as 600€ de plus par mois tu vas pas les placer pour espérer les revoir 40 ans plus tard
il y a 2 ans


En vrai il y a un problème dans les deux et je sais pas pourquoi on a pas un système mixte qui permettrait une retraite minimale pour tous, et une complémentaire par capitalisation qui permettrait d'avoir plus.
Capitalisation pure t'as un risque de perte de la totalité de ton investissement en cas de crash boursier, répartition pure tu entretiens un trop gros volume en cas de chute démographique / manque de croissance des salaires
Capitalisation pure t'as un risque de perte de la totalité de ton investissement en cas de crash boursier, répartition pure tu entretiens un trop gros volume en cas de chute démographique / manque de croissance des salaires
il y a 2 ans
C’est vrai en regardant les chiffres. La problématique étant celle du pouvoir d’achat, donc du transfert d’une partie des cotisations en monétaire pour le salariés, il est illusoire de penser que le lambda mettra de côté autant pour sa retraite.
Si t’as 600€ de plus par mois tu vas pas les placer pour espérer les revoir 40 ans plus tard
Si t’as 600€ de plus par mois tu vas pas les placer pour espérer les revoir 40 ans plus tard
tu ne changes rien les cotisations sont déduis tous les mois comme aujourd'hui. Le salarié ne peut pas l'utiliser avant ses 55 ans par exemple.
il y a 2 ans
En vrai il y a un problème dans les deux et je sais pas pourquoi on a pas un système mixte qui permettrait une retraite minimale pour tous, et une complémentaire par capitalisation qui permettrait d'avoir plus.
Capitalisation pure t'as un risque de perte de la totalité de ton investissement en cas de crash boursier, répartition pure tu entretiens un trop gros volume en cas de chute démographique / manque de croissance des salaires
Capitalisation pure t'as un risque de perte de la totalité de ton investissement en cas de crash boursier, répartition pure tu entretiens un trop gros volume en cas de chute démographique / manque de croissance des salaires
L'historique indique que c'est gagnant.
Tu peux très rajouter une retraite minimal pour tous dans l'assiette ou même faire un mixe avec les placement immobiliers or ou argent.
Simplement notre système actuelle pue la merde
Tu peux très rajouter une retraite minimal pour tous dans l'assiette ou même faire un mixe avec les placement immobiliers or ou argent.
Simplement notre système actuelle pue la merde
il y a 2 ans
C’est vrai en regardant les chiffres. La problématique étant celle du pouvoir d’achat, donc du transfert d’une partie des cotisations en monétaire pour le salariés, il est illusoire de penser que le lambda mettra de côté autant pour sa retraite.
Si t’as 600€ de plus par mois tu vas pas les placer pour espérer les revoir 40 ans plus tard
Si t’as 600€ de plus par mois tu vas pas les placer pour espérer les revoir 40 ans plus tard
Ça part contre c'est pas vrai, je vis dans un pays où on a pas de retraite par répartition, l'état t'oblige à mettre 160€ et ton employeur met 160€ (peu importe ton salaire) sur un fond giga safe, bah les gens font assez vite le constat qu'il faut acheter une retraite par capitalisation auprès de l'assureur de ton choix parce que c'est pas avec 320 × 12 × 45 = 175k € que tu vas survivre en étant vieux.
il y a 2 ans
L'historique indique que c'est gagnant.
Tu peux très rajouter une retraite minimal pour tous dans l'assiette ou même faire un mixe avec les placement immobiliers or ou argent.
Simplement notre système actuelle pue la merde
Tu peux très rajouter une retraite minimal pour tous dans l'assiette ou même faire un mixe avec les placement immobiliers or ou argent.
Simplement notre système actuelle pue la merde
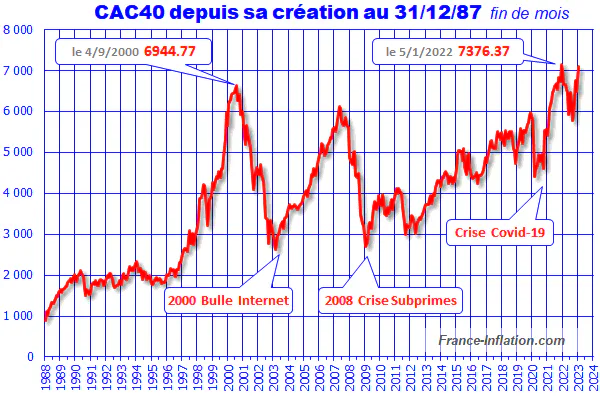
L'historique du CAC40 oui, l'historique des crises financières américaines non, t'as un tas d'hedge funds qui ont perdu tout l'argent de leurs clients dans la crise des subprimes, et cet argent est perdu.
il y a 2 ans
Sponsorisé
Connectez-vous pour masquer les pubsL'historique du CAC40 oui, l'historique des crises financières américaines non, t'as un tas d'hedge funds qui ont perdu tout l'argent de leurs clients dans la crise des subprimes, et cet argent est perdu.
Oui mais l'état peut très bien fixer les modalité par exemple
1 tiers or et argent 1 tiers immobilier 1 tiers CAC 40 uniquement.
Pas besoin de faire risqué.
1 tiers or et argent 1 tiers immobilier 1 tiers CAC 40 uniquement.
Pas besoin de faire risqué.
il y a 2 ans


Ce système communiste de merde qui fait de toi un retraité pauvre
J'avais fait le même topic mais il avait bide
Heureux que des kheys voient l'arnaque
Heureux que des kheys voient l'arnaque
Je ne suis pas patriote ou nationaliste. Je ne l'ai jamais été. Juste racialiste et anti européen. démocratie = scam.
il y a 2 ans
Ça part contre c'est pas vrai, je vis dans un pays où on a pas de retraite par répartition, l'état t'oblige à mettre 160€ et ton employeur met 160€ (peu importe ton salaire) sur un fond giga safe, bah les gens font assez vite le constat qu'il faut acheter une retraite par capitalisation auprès de l'assureur de ton choix parce que c'est pas avec 320 × 12 × 45 = 175k € que tu vas survivre en étant vieux.
C’est vrai ce que tu dis khey, je ne dis pas le contraire.
Je dis qu’en période de difficultés de pouvoir d’achat, si tu demandes aux salariés de cotiser de leur côté, soit ils ne le feront pas parce qu’ils n’ont pas les moyens, soit tu leur rends une parties de cotisations pour qu’ils le fassent eux mêmes, et ça partira ailleurs pour un besoin immédiat
C’est tout le système qu’il fait reprendre, mais ça se fera pas sans heurts. Il y aura toute une génération sacrifiée, ce à quoi la population n’est pas prête
il y a 2 ans
Par contre, il faut investir dans la bourse US, la bourse fr c'est du caca
Vous devez être au niveau
 pour voir ce message.
il y a 2 ans


Par contre, il faut investir dans la bourse US, la bourse fr c'est du caca
Il y a de très bon jeton au cac
Les entreprises qui tape du 90% de leur CA a l'étranger
Les entreprises qui tape du 90% de leur CA a l'étranger
il y a 2 ans
Il y a de très bon jeton au cac
Les entreprises qui tape du 90% de leur CA a l'étranger
Les entreprises qui tape du 90% de leur CA a l'étranger
Comme Arnault qui vient de perdre 9 millards grâce au mozart de la finance ?
Je pense que US c'est une valeur plus sûre, notamment en cas d'effondrement de l'europe
Je pense que US c'est une valeur plus sûre, notamment en cas d'effondrement de l'europe
Vous devez être au niveau
pour voir ce message.
il y a 2 ans
Par contre, il faut investir dans la bourse US, la bourse fr c'est du caca
T'as tout de même un risque monétaire avec la bourse américaine comparé à la France, même si l'USD c'est pas spécialement dangereux
il y a 2 ans
Comme Arnault qui vient de perdre 9 millards grâce au mozart de la finance ?
Je pense que US c'est une valeur plus sûre, notamment en cas d'effondrement de l'europe
Je pense que US c'est une valeur plus sûre, notamment en cas d'effondrement de l'europe
Si l'Europe s'effondre les usa sa subit fort étant donné qu'il ont leurs industries totalement intriquées dans l'économie européenne. l'Europe est le premier marché mondial car solvable.
LVMH c'est le plafonnement des dépenses des riches car la planche a billets n'a plus de papier et les taux ont augmenté
ils font les écureuils
c'est le marché qui se normalise lvmh en consorts sont totalement surévalué
LVMH c'est le plafonnement des dépenses des riches car la planche a billets n'a plus de papier et les taux ont augmenté
il y a 2 ans
T'as tout de même un risque monétaire avec la bourse américaine comparé à la France, même si l'USD c'est pas spécialement dangereux
compare les returns qu'il y a sur le marché US vs le marché FR, même si USD perdait 15 pct par rapport à l'eur, tu serais quand même gagnant et tu peux tjs te couvrir du risque sur le taux de change si tu y tiens
Vous devez être au niveau
pour voir ce message.
il y a 2 ans
