Sujet résolu
L'auteur a trouvé une solution à son problème.

Sponsorisé
Connectez-vous pour masquer les pubs







C'est quoi pour toi banquier ?
Car je pense que ta vision c'est 0.01% des gens dans ce biz
Car je pense que ta vision c'est 0.01% des gens dans ce biz
il y a un an
BANQUE DU JAPON
La banque du Japon fut la première banque centrale fondée en dehors de la sphère occidentale. Sa date de création est de 1882. Les changements entraînés sur la système financier japonais sont importants. La tupture structurelle dans l'évolution des taux nominaux en 1885 en est une. Car la Banque du Japon a commencé à émettre des billets avec l'objectif avoué de lisser les taux comme la plupart des banques centrales en Occident à partir de 1914.
La montée en puissance de la banque du Japon s'est effectué en particulier à partir des anénes 1920 lorsqu'elle a commencé à jouer un rôle de prêteur en dernier ressort même si son rôle durant la fin du XIXème siècle fut tout sauf négligeable.
La loi sur les banques nationales en 1872 ainsi que celle sur les banques en 1890 accéléra les changements internes à la banque du Japon.
En raison de la politique monétaire laxiste durant la WW1, et de la forte croissance économique, les dépôts en banque avaient augmenté rapidement modifiant profondément les b ilans du secteur bancaire. Le ratio fond propres/dette totale qui était élevé avant cette période, autour de 25%, diminua pour s'établir autour de 15 à 20% durant les années 1920. De nombreuses banques avaient accordé des prêts importantes aux industries en développement récent du fait de l'essor provoqué par la guerre. Une grande partie de ces prêts étaient devenus improductifs après guerre en raison du redémarrage de la concurrence internationale et de la crise économique en résultant. Les banques avaient en plus de cela étendu leurs réseaux de succursales durant la deuxième moitié des années 1910. L'accord entre les banques principales en 1918 sur le taux créditeur était la cause majeure de cela. Une augmentation de la marge entre le taux créditeur et le taux débiteur avait été le résultat de cet accord. Cette augmentation de la marge entre taux créditeur et taux débiteur avait été effectué avec l'objectif de stimuler la concurrence dans la collecte des dépôts. A l'inverse, la concurrence est devenue plus vive dans les années 1920 avec la croissance rapide des réseaux, la concurrence augmenta. Le ministère des Finances, dans ses Annuaires des Finances entre 1930 et 1942 a d'ailleurs fait donné un graphique intéressant à ce sujet sur l'évolution du nombre de banques au Japon entre 1893 et 1945.
Ibid donne également des informations intéressantes concernant d'une part l'évolution des ratios de solvabilité des banques commerciales entre 1894 et 1937 et d'autre part la progression des dépôts et développement des réseaux de succursales. Les effets combinés cette concurrence accrue au niveau interrégionale et de l'évolution des bilans ont entraîné une instabilité du système financier japonais durant les années 1920. L'écart entre le taux d'intérêt des prêts bancaires et le taux d'intérêts des obligations d'Etat qui sont considérés comme étant l'actif sûr par excellence. Avant la Première Guerre mondiale en effet, il y a 4 pics en 1900, 1904, 1907 et 1913. Ce sont les 4 épisodes de panique bancaire ayant marqué la période d'avant guerre. L'écart s'élève à chacune des paniques au dessus de 4%. On l'a vu également après la guerre en 1920 à l'occasion de la panique bancaire ayant eu lieu la même année. Cet écart des 4% se maintient autour de 4% à un niveau proche du niveau atteint à l'occasion de chacune crise et panique bancaire ce qui montre que le système financier japonais restait toujours dans une situation d'instabilité durant cette décennie.
Les différentes périodes de panique ne se reflètent pas. Ces données rendent compte de la fréquence des runs ayant caractérisé ces années là en particulier lors de la crise bancaire de 1927. L'écrémage des banques fut la conséquence direct de cette succession de crises. Seulement 424 banques commerciales en 1936 alors qu'il y en avait 1799 en 1922. 970 disparitions de banques venaient de fusions et 544 de faillites et liquidations volontaires. Il se trouve que le ministère des Finances japonais a encouragé cette politique de fusion via une politique d'incitation à la concentration bancaire. La politique de fusion avait été envisagé depuis les années 1890. Les premières mesures furent toutefois prise à partir des années 1920 seulement. Notamment avec la révision de la loi sur les banques en 1920. Ainsi que la procédure de fusion facilité pour les institutions bancaires par rapport aux autres entreprises. La limitation de nouvelles succursales était le fait du ministre des Finances en 1923 qui voulait qu'il y ait une limitation. Il s'agissait d'inciter les banques principales à acquérir de sbanques plus petites pour développer les réseaux d'agences. La loi bancaire de 1927 donne au gouvernement un moyen efficace de promotion des fusions bancaires. Cette loi faisait obligation aux banques d'atteindre un niveau de capital minimal d'un millions de yens avant l'an 1932. Or pour atteindre ces standards, beaucoup de banques étaient obligés de fusionner avec d'autres banques. Et c'est cette succession de fusions qui entraîna la forte croissance du nombre de succursales. Il s'agissait de concentrer les structures du marché pour stabiliser le système financier. Et donc densifier le réseau bancaire. Des prêts spéciaux étaient également accordés par la banque du Japon qui jouait un rôle de prêteur en dernier ressort à l'égard des banques privées durant les situations de crise et panique bancaire.
Parmi ces prêts spéciaux il y avait des crédits accordés au titre de lois particulières votées en réponse à des situations d'urgence à savoir la loi sur l'idemnisation des pertes liées à l'escompte des traites émises avant le tremblement de terre de 1923, la loi sur le prêt spécial de la Banque du Japon et sur l'indemnisation des pertes dus à la crise bancaire de Taiwan en 1927, enfin la loi sur le prêt à la Banque de Taiwan la même année. Au delà de ces crédits accordés au titre de lois particulière, il y avait des crédits accordés à l'initiative de la Banque du Japon elle même. Le tout attribués en dehors des conditions du marché. Ces prêts spéciaux représentaient 90% des prêts totaux de la Banque du Japon à l'économie japonaise durant les années 1920. Le modèle de prêt a drastiquement changé entre l'avant et l'après guerre. Ainsi avant la guerre, les actions de prêts n'ont pas énormément évolué en dépit des crises ce qui montre que le rôle de prêteur en dernier ressort n'avait pas encore été acquis. Plus, ce sont les banques ayant eu des affaires avec la Banque centrale qui bénéficiaient de 95% des prêts spéciaux totaux. Mais, dès 1882, date de sa fondation, des transactions furent effectués. Les dépôts courants, la gestion des comptes à découvert ainsi que les virements sur comptes courant étaient effectués par la Banque du Japon. Ces opérations étaient des transactions effectués avec les banques commerciales privées.
Avant cela une loi sur l'émission de billets de banques convertible fut promulguée dès 1884, soit 2 ans après la création de la banque. La Banque du Japon allait devoir émettre des billets de banques convertibles en argent. L'émission de ces billets convertibles débuta dès 1885. Ainsi, il ne s'agissait pas d'étalon or contrairement à la majorité des pays européens mais d'un système fondé sur l'argent. Tout comme le système monétaire de la Chine qui était le principale partenaire commercial du Japon à ce moment là. Ce fut l'ère de l'étalon argent. Les devises fortes accumulés par le Japon reposaient sur l'argent en particulier. Il faudra attendre 1897 avant que le Japon ne passe à l'étalon or. Lorsque le système de l'étalon or s'effondre en 1917, il est abandonné par le Japon également avant que ce dernier ne reprenne ce système en 1930. On constate durant cette même période une évolution à la hausse des effectifs des employés de la banque. 5 directions étaient présentes lors de la fondation de la Banque du Japon en 1882. La direction du Trésor fut crée en 1883. De même qu'un autre service, un service de remboursement des billets de banques fut mis en place la même année. Une septième direction fut mis en place par la suite en 1888 avec la direction de la monnaie argent dans le but de gérer l'émission des billets de banques. Cette direction devint la direction du numéraire quand le Japon adopte l'étalon or en 1897 pour la première fois. Ensuite, 3 ans plus tard en 1890 la direction des opérations fut le nouveau nom de la direction de l'escompte. Il s'agissait de montrer que la Banque du Japon faisait des prêts aux banques privées sans pour autant recourir à l'escompte. Enfin, en 1898, ce fut la direction de l'inspection qui fut crée afin d'inspecter les autres services et bien sûr directions de la Banque du Japon. Egalement mis en place pour être chargé des études économiques.
Pour revenir à la croissances des effectifs employés notamment après la Première Guerre mondiale, cette forte croissance entraîna non seulement une nouvelle organisation, mais aussi la création de nouveaux services en plus des nouvelles directions déjà crées auparavant. Ainsi, le service des études crée en 1922 avait pour but d'examiner les règlements internes de la Banque du Japon ainsi que ses statues. Enfin, il sélectionnait les banques avec lesquels la Banque du Japon avait des relations d'affaires. On peut ajouter que ce service, de temps à autre, examinait des nantissements ainsi que des prêts spéciaux. Ensuite, 2 services furent crées en 1928, à savoir d'une part le service des supervisions et d'autre part le service des emprunts spéciaux. Il s'agissait pour le premier d'inspecter les banques qui étaient clientes de la Banque du Japon et pour la seconde de rembourser les prêts spéciaux aux banques. Des prêts effectués par la Banque du Japon dans une optique de stabilisation du système financier japonais.
il y a un an
J'ai aussi entendu parlé d'un truc qui s'appelle Licence professionnelle Banque, Assurance, Finance.
BANQUES WW1
Comme on le sait, à la guerre, il y a deux fronts qu'on connait bien. D'abord le front militaire. Ensuite le front industriel. En revanche, on connait moins celui qui concerne la finance, la monnaie et le crédit. Et justement à partir de l'été 1914, on entre dans une phase intéressante dans l'histoire de la Banque de France. Et pas que la Banque de France d'ailleurs. En effet, cette guerre a entraîné des changements pour l'ensemble du système monétaire international ainsi que pour les système monétaires et financiers nationaux. La différence par rapport aux deux autres fronts est que celui ci concerne également les pays neutres. Nombre d'économistes et d'historiens de l'économie ont étudié les relations entre la Banque d'émission et le ministère des Finances et notamment le Mouvement général des fonds qui est l'une de ses principales directions. Les deux sont marqués par l'augmentation brusque des avances de la Banque de France et de l'endettement consécutif de l'Etat à l'égard de la Banque justement. Mais il est intéressant surtout de regarder les détails des événements financiers qui se sont déroulés durant la guerre. Pour cela, certains ont examiné les archives conservées, inventoriées et classées à la Banque de France ainsi que des sources parlementaires permettant d'étudier les enchaînements successifs de cette crise. Notamment le rôle des autorités monétaires, celui de l'Etat et de la Banque Centrale en particulier. Il se trouve que le choc affectant la France durant l'été 1914 traduit l'emboîtement de plusieurs crises qui frappent ce pays avant la déclaration de guerre. En effet on constate la conjonction, en peu de temps et de distance, d'une crise boursière, déjà perceptible lors des crises internationales qui ont suivi l'incident d'Agadir en 1911 et dont les signes de défiance persistent au premier semestre de l'année 1914, et d'une crise simultanée du crédit, de l'épargne et des dépôts.
Les effets directs de la tansion internationale, aggravés par l'annonce de l'ultimatum de l'Autriche à la Serbie le 23 juillet de la même année, apparaissent à la Bourse de Paris en premier lieu et dans les autres bourses européens avec un fléchissement net du marché à terme. La situation est grave au point que durant la journée du 29 juillet 1914, Joseph Noulens, ministre des Finances de la France à l'époque, sollicité par la Compagnie des agents de change, décide l'ajournement de la liquidation de juillet. Cette décision résulte de la prise en compte de la double incapacité d'intervenir sur le marché. A la fois de la part des banques qui sont menacées par le run des déposants, et de la part de la Banque de France, laquelle est grandement sollicitée par des avances au Trésor et par le réescompte du papier des banques de dépôts. Les banques se montrent dès lors dans l'incapacité de récupérer les titres en reports et de réaliser les titres contreparties des avances ou des valeurs détenues en portefeuille. Sans oublier la paralysie du marché des changes. Lors d'une grande séance du conseil de régence tenue ce même 29 juillet, le gouverneur Georges Pallain présente aux régents une lettre adressée au ministre la même journée durant, dans laquelle il évoque l'afflux massif des demandes de crédit sous la forme d'escomptes et d'avances. Il parle ensuite au ministre en signalant la nécessite d'élever la limite légale d'émission. Car cette limite était à ce moment là fixée à 6,8 milliards de francs et quasiment entièrement atteinte. Autrement dit, la limite légale d'émission était insuffisante. La gouverneur note aussi que la Banque se trouve soumise à une double injonction contradictoire qui est le résultat de son action. D'un côté, la nécessité d'augmenter le taux d'escompte pour éviter que la Banque ne dégarnisse de son or.
Sachant que l'élévation des taux au moment où les affaires deviennent difficile et au moment où l'argent se resserre, peut entraîner beaucoup de critiques. Les trois journées suivantes, le gouvernement prend trois mesures s'imbriquant les unes aux autres. Ainsi pour commencer, le 30 juillet, un décret met en oeuvre la clause de sauvegarde des caisses d'épargne privées et de la Caisse nationale d'épargne afin de limiter les retraits, alors en forte hausse. Le lendemain, en application des lois adoptées précédemment à cette fin les 27 janvier et 24 décembre 1910, le gouvernement décide par décret la prorogation de 30 jours les échanges commerciales ainsi que des délais de protêt. Deux journées plus tard, le 1er août 1914, à la suite de l'accueil d'une délégation de banquiers, le gouvernement étend ce décret aux dépôts et aux soldes créditeurs des comptes courants dans les banques, pour les soulager de la pression s'exerçant sur elles ainsi que sur les banques d'émission. Tout déposant ne peut plus désormais retirer que 250 francs grand maximum, ce qui es faible, ainsi que seulement 5% du surplus de son compte. Cependant, les créditeurs occupant un personnel d'ouvriers ou d'employés peuvent retirer les fonds correspondant au montant des salaires. Enfin, le 14 août, il y a une quatrième mesure qui est mise en place, à savoir le moratoire des loyers. A cela s'ajoute le fait que le 29 août, un intérêt de 5% est désormais imposé aux débiteurs d'effets ayant fait précédemment l'objet d'un plan moratorié. A peine le double moratoire des effets de commerce et des dépôts mis en oeuvre, les observateurs de l'époque constatent que plusieurs des banques importantes ne peuvent traverser la tempête qu'en présentant leur papier au réescompte.
Dès la séance extraordinaire du 2 août 1914 du conseil de régence, George Pallain annonce que puisque la Banque a pris la décision de se substituer dans les faits aux banques commerciales, il lui faut assurer un contrôle sévère sur les effets moratoriés. Ainsi il est dit : " La Banque de France se doit aujourd'hui toute entière à la Défense nationale.... Il faut qu'elle sache qu'elle sache quel est l'emploi des fonds qui lui seront demandés et se montre très sévère pour la proportion des sommes qu'elle consentira à mettre à la disposition de ses cédants. " Source : ABdF, DCG, numéro 34, procès verbal de la séance extraordinaire du 2 août 1914. Page 43. Par la suite, durant cette même séance, Rothschild dit : " Le devoir étroit de la Banque dans les circonstances actuelles est de limiter son concours pour les opérations d'escompte. " Même source que tout à l'heure mais cette fois page 44. Cependant, dans les faits, la Banque accueille largement le papier des établissements de crédit, au point que la valeur du portefeuille commerciale de la Banque double quasiment en 5 jours, entre le 27 juillet et le 1er août 1914, passant d'environ 1,5 milliards de francs à 3 milliards et n'élève son taux d'escompte que de 3,5% à 4,5%. Ce qui est dans la continuité de l'habitude qui date de longtemps qui est celle de l'élévation du taux de la Banque d'Angleterre qui lui, passe de 3% à 4%. Et seulement sur Paris, la Banque de France met à la disposition des banques par voie d'escompte 1,29 milliards de francs du 1er juillet au 5 août 1914. Source : " ABdF, DCG, numéro 45, procès verbal de la séance extraordinaire du 14 août 1914, page 73. De plus, la loi du 5 août 1914 institue le cours forcé et élève à 12 milliards de francs le plafond des émissions. Cela consolide la situation de la Banque et encourage plus encore ses dirigeants à assouplir leurs position. En quelque jours, Pallain et Rothschild tiennent à infléchir leurs propos d'avant dans un sens libéral.
Ils veulent s'assurer que la Banque n'utilisera pas le moratoire pour son seul propre compte.
Après les débuts de la guerre, on constate chez les gouvernements tout à la fois la velleité précoce de sortir des moratoires et la difficulté pratique d'y parvenir, ce qui aboutit dans les faits à un prolongement accentué du provisoire. Le 9 août 1914, un décret reprend en un seul texte les divers décrets relatifs aux moratoires et y ajoute des aménagements tout d'abord pour les retraits de dépôts de la part des professions agricoles et pour les pensions de retraite. Puis le 29 août pour les allocations temporaires et les rentes viagères ainsi que pour favoriser l'acquisition de matières premières. les retraits autorisés pour les déposants s'accroissent rapidement. Au plafond autorisé de 250 francs, il s'ajoute 5%, et 20% dès le 29 août, puis 25% du surplus le 27 septembre 1914. Un décret du 27 octobre porte le plafond à 1000 francs, assortis en novembre de 40% puis en décembre 1914 de 50%. De fait, la défiance à l'égard des banques s'atténue à la fin de l'année 1914. Certaines banques, tels le Crédit lyonnais,a nnoncent recouvrer des sommes dues par des débiteurs étrangers et d'autres, comme la Banque nationale de crédit, déclarent ne pas recourir à toutes les possibilités offertes par le moratoire. De plus, le réescompte largement dispensé par la Banque de France et surtout l'espoir recouvré après la victoire de la Marne ranime la confiance des déposants. Les grands établissements de crédit renoncent peu à peu et spontanément au moratoire, et cela d'autant plus qu'ils se consacrent principalement à partir d'octobre 1914 à la souscription des bons de la Défense nationale, ré escomptables par la Banque lorsque leur échéance est inférieure à 3 mois, qui deviennent dès lors leurs principaux emplois. Au 31 décembre 1914, la plupart des observateurs considèrent que le moratoire des dépôts cesse de fonctionner en pratique, même si en droit les banques peuvent encore ne rembourser que 50% des dépôts.
Sortie spontanée du moratoire des dépôts à la fin de 1914 et le maintien du moratoire des effets premier paragraphe.
il y a un an


Quelles études pour une reconversion ?
BTS banque
Salut

il y a un an
Niveau bac + 5 les seuls trucs que je connais c'est Master Banque et Finance et Master Gestion de Patrimoine.
Peu avant, Alexandre Ribot, qui était ministre des Finances sans interruption d'août 1914 à mars 1917, s'en explique devant la commission du Budget à la Chambre des députés lors du débat sur les douzièmes provisoires. Il rappelle que la soudaineté du run des déposants a été si vive que les banques, gênées par la non réalisation des reports, des avances ou des valeurs en portefeuille ont manifesté, malgré le volume considérable d'escomptes acceptés par la Banque de France, " le besoin de mesures temporaires de protection ". Manière implicite de dire que l'ajournement de la liquidation et la crise boursière contenaient en germe le moratoire des banques. Plus précisément, le ministre justifie l'usage du moratoire par l'incapacité des autorités monétaires à mettre en oeuvre les mesures particulières propres à distinguer les banques les plus prudentes de celles qui sont aventurées à employer leurs fonds à des avances ou à des titres difficilement mobilisables en temps de crise. Sans que le ministre ait besoin de nommer explicitement aucun établissement de crédit, les parlementaires savent bien que la situation de la Société générale apparaissait alors particulièrement difficile. Ribot suggère d'ailleurs que si les banques s'étaient toutes contentées de limiter leurs emplois à des effets réescomptables à la Banque de France la France aurait pu, à l'instar de l'Angleterre au même moment, se limiter à une aide passagère de l'Etat, et ainsi éviter le moratoire des dépôts. De surcroît, le moratoire des effets, décidé le jour précédent, se trouve en retour renforcé par celui des dépôts. Six mois plus tard, lors d'un long débat à la Chambre relatif à la reconduction du moratoire à effets, Ribot revient sur l'épisode de l'été et insiste sur le fait qu'il a éprouvé des difficultés à convaincre les banques du bien fondé d'une sortie quasi spontanée du moratoire des dépôts grâce à la confiance recouvrée. Il disait précisément :
" J'ai usé de toute mon influence pour persuader aux banques qu'il était de leur intérêt suprême de sortie aussi tôt que possible du moratorium : elles hésitaient, elles craignaient qu'on ne vint à leurs guichets réclamer tous les dépôts. C'est le contraire qui s'est produit. " Source : Journal Officiel, Débats parlementaires, Chambre des députés ( ci après JO, DP, DC ), 10 juillet 1915, séance du 9 juillet 1915, page 1109. Les décrets des 30 juillet et 29 août 1914 sont, quant à eux, rapidement mis en cause par certains milieux industriels soucieux de mettre fin au moratoire des effets. Les 27 octobre 1914, le Gouvernement croit bon de suivre ces avis et de lever le moratoire. Il reconnait que, mis à part les cas exceptionnels des départements envahis et des citoyens mobilisés, qui doivent continuer à bénéficier des mesures de prorogation sans payer l'intérêt de 5%, il serait souhaitable de supprimer ces mesures pour les débiteurs qui se trouvent à même à payer. Il est alors décidé, à l'instigation de Ribot, de trouver un régime nouveau qui sera selon ses propres termes " une transition vers le droit commun ". A savoir inciter à des présentations d'effets amiables et, à défaut, avoir recours aux tribunaux civils. La France ne fait en l'occurrence qu'imiter l'Angleterre qui, dès le 4 novembre 1914, a supprimé le moratoire des effets en le remplaçant par l'attribution de pouvoirs exceptionnels et discrétionnaires aux cours de justice. Le moratoire des effets aurait du ainsi cesser le 1er décembre 1914, tout en ménageant des facilités aux débiteurs empêchés. Mais Ribot confit 6 mois plus tard, concernant le décret qu'il " s'était heurté à des résistances; il n'a pas rencontré l'adhésion unanime des chambres de commerce, ni celle de la commission que président M. Péret ( la commission du commerce à la Chambre des députés, MM ).
A partir d'octobre 1914, parallèlement à un mouvement relatif de reprise économique tiré par les commandes de guerre, même si le crédit demeure, lui, atone, le portefeuille de la Banque se réduit à mesure de l'extinction progressive et spontanée du volume et des effets par les débiteurs. En juin 1915, dans une note interne de la Banque de France, un de ses dirigeants se félicite du fait que la moitié des dettes représentées par les effets a déjà été progressivement éteinte au point que le portefeuille ne compte plus que 2,3 milliards de francs en juin 1915. Peu après, lors du débat majeur, déjà cité, du 9 juillet 1915, Ribot défend à la chambre la même politique. Tout en rappelant que le gouvernement a été contraint de recourir à des mesures d'exception, à travers les quatre moratoires, car la France a été particulièrement touchée par le trouble jetée par la guerre en Europe. Il souligne bien les inconvénients fondamentaux du moratoire des effets. Il n'est pas tant préoccupé de l'intérêt du créancier ou du banquier porteur d'effets, qui tous deux, selon lui, peuvent attendre. Mais " C'est l'intérêt du commerce en général parce que tant que le moratoruum dure, le crédit ne peut pas se rouiller cet instrument admirable du crédit qui est la force des nations civilisées.... Le gouvernement est désireux comme la Chambre, je l'espère, de sortir au plus vite au moratorium; pour cela, il importe de ne pas prendre d'engagements. Sources : JO, DP, CD, 10 juillet 1915, page 1108. Rappelons les quatre moratoires dans l'ordre chronologique d'apparition : moratoires des effets de bourse, des échéances, des dépôts et des loyers. Ribot demande que la délégation de pouvoir accordée au gouvernement au août 1914 soit maintenue. Le gouvernement procédera par décrets à des prorogations reconduites périodiquement, ajoutant que celui ci ne pourra pas en user toutefois qu'en étant moralement d'accord avec les chambres. Source : La même que tout à l'heure mais page 1109 cette fois.
De ce chaque décret prolongeant le moratoire fait l'objet d'un débat parlementaire approfondi sur le rapport ministériel qui le précède. La Banque de France et les Finances gardent aussi la haute main.
La Banque de France, le ministère des Finances et le gouvernement veillent ainsi à ce que le mouvement de réduction " volontaire " du volume des effets se poursuive au rythme moyen d'environ 40 millions par mois, indice majeur considéré par les autorités monétaires comme un signe de la confiance renaissante. A la fin de 1916, la portefeuille de la Banque n'est plus que de 1,346 milliards de francs. Il s'agit pour les autorités monétaires d'organiser les conditions de la confiance propres à assurer l'acquittement des dettes en dépit de la reconduction du moratoire que, par ailleurs, on ne peut supprimer. Mais le gouvernement y adjoint périodiquement des mesures délibérées d'éviction du moratoire de certaines catégories de débiteurs selon le principe : " qui peut payer, doit payer ". Fin mars 1916, ce sont les industriels et les commerçants fournisseurs de l'Etat qui en sont exclus, car ils bénéficient d'avantages spéciaux, alors que dans le même temps, se met laborieusement en place l'impôt sur les bénéfices de guerre. En mars et en juillet 1916, deux décrets mettent fin à la prorogation des effets pour l'Algérie. Le 29 décembre 1917, un décret écarte les débiteurs ayant réalisé des profits exceptionnels de guerre et le 29 septembre 1918, c'est au tour des débiteurs non commerciaux. Enfin, un décret du 29 décembre 1918, soit six semaines après l'armistice, prolonge de 56 mois la date d'échéance des valeurs négociables souscrites avant le 4 août 1914 et échues depuis le 31 juillet, des aménagements pouvant être obtenus auprès du juge et des délais supplémentaires étant prévus encore en février 1919 pour les personnes mobilisées. " L'effondrement des institutions ", tel est le titre donné par un économiste banquier reconnu aux chapitres relatifs aux années 1920 dans son manuel, paru en 1942 et devenu classique depuis lors.
il y a un an
Certes, le système de crédit a été ébranlé par le choc de l'été 1914. Un autre auteur parle de syncope économique inévitable. Source : André Théry, " Les Grands Etablissements de crédit français. Avant, pendant et après la guerre. " Mais on l'a dit, les principales institutions monétaires et en particulier la Banque de France ont fait mieux que bien résister même si ce renforcement relatif s'est effectué au prix d'une triple régression, bancaire, monétaire et financière, beaucoup plus large et de longue durée. Pendant, et après les hostilités, les gouvernements, les parlementaires et les milieux professionnels ont rendu unanimement hommage à la Banque de France, car son action était considérée comme étant décisive lors de la traversée de la crise de l'été 1914 mais aussi pour son rôle quasi exclusif dans le maintien ultérieur du système de crédit. D'ailleurs, une thèse de droit, parue peu après la fin de la guerre, conclut à propos du rôle majeur joué par la Banque de France : " Mais il est indéniable que la politique avisée de son état major et son souci constant qu'eut son gouverneur de songer aux intérêts nationaux avant de penser aux intérêts particuliers de son établissement ont largement contribué à lui assurer auprès du public une confiance et un prestige qui ne disparaîtront pas avant longtemps. " Il s'agit bien là d'une singularité de la Banque de France en Europe. Ce rôle majeur tenu par l'institut d'émission, qui s'accommode des moratoires reconduits par le gouvernement, ne se retrouve pas dans les mêmes termes dans les pays voisins. Dès le 13 août 1914, Rothschild, tout en faisant circuler parmi les régents présents lors de la séance du conseil des documents relatifs aux mesures prises au même moment en Angleterre, en Belgique et en Allemagne, au delà du plaidoyer pro domo, insiste bien sur le fait que le système de crédit, de manière spécifique à la France, repose tout entier sur la Banque et sur son statut original :
" Il a été décidé de donner à l'industrie et au commerce tout le concours pour éviter l'arrêt des affaires et des transactions... pour éviter une paralysie complète.... tout repose en France sur le crédit de la Banque de France.... à aucune époque de notre histoire ce crédit a été ébranle. Il est sorti intact de toutes les crises.... depuis un siècle.... La Banque tire cette force incomparable dans son indépendance. "" Source : ABdF, DCG, numéro 44, procès verbal de la séance du 13 août 1914. " Indépendance " par ailleurs toute relative, on le sait bien. En Angleterre, on l'a vu, c'est le gouvernement qui de manière rapide et énergique, joue le rôle principale en fermant les banques du 3 au 7 août 1914 et en décrétant le moratoire des effets, mais en évitant celui des dépôts. Puis il consent aux prêts aux banques jusqu'à concurrence de 20% de leurs dépôts et comptes créditeurs et c'est lui qui garantit la Banque d'Angleterre pour des pertes résultant des escomptes antérieurs au moratoire. Grâce à ces mesures énergétiques, le moratoire des effets, on l'a dit, est levé dès le 4 novembre 1914, des délais étant désormais accordés par les juges. La chambre de commerce de Limoges, suivie par beaucoup d'autres, déclare de manière précoce que la Banque de France joue le rôle d'une véritable caisse de prêts, faisant directement allusion au système allemand, toutefois moins avantageux pour les débiteurs. Lors du débat parlementaire du 9 juillet 1915, un député fait également remarquer la supériorité des mesures prises en France, en glissant une allusion péjorative au système des bons de caisse allemands consentis par le Reich, figurant dans l'encaisse de la Reichbank et gagés, eux, sur les valeurs détenues par les débiteurs : " On n'a pas fait de la monnaie d'assignats sur les valeurs mobilières et immobilières de nos industriels et de nos commerçants. "
Et Clémentel, dans son discours déjà cité de décembre 1915, parle également de la Banque de France comme d'une " caisse de prêt au commerce et à l'industrie. "
Le renforcement de la Banque se paie cependant d'un affaiblissement du système financier dans son ensemble et ce, à trois niveaux d'appréciation. Premier enseignement, le système bancaire et de crédit se trouve doublement et durablement affaibli par la guerre et, pour partie seulement on va le voir, par les moratoires successifs. D'abord avec les années du conflit coincident avec une forte régression relative de la monnaie de banque par rapport à la monnaie fiduciaire. Cela intervient malgré une certaine croissance en francs courants, mais en présence d'une très forte dépréciation de la monnaie de banque en volume, du fait d'une augmentation bien supérieur de la circulation fiduciaire comme des prix. Source " La monnaie...., op. cit. volume 1 page 389 écrit par Alfred Pose. La monnaie de banque fut donc atteinte par la guerre et perdit dans l'économie du pays une large part de son importance au profit de la monnaie de papier. Les statistiques internationales publiées a posteriori par le Service des études économiques de la Société des Nations font état à cet égard, plus de 10 ans après la signature de la paix, d'un phénomène durable. Le rapport entre les deux formes de monnaies, presque équilibré en valeur en 1913, est passé de 1 à 3,5 en faveur des billets en 1919. Les dépôts dans les banques s'élèvent d'un montant d'environ 5,9 milliards de francs courants en 1913 à environ 8,5 milliards en 1919, soit une multiplication par 1,5, croissance qui s'amorce d'ailleurs seulement à partir de 1917. Cet accroissement se révèle très sensiblement inférieur non seulement à l'augmentation de la circulation fiduciaire, multipliée, elle, par 5,5, et passant donc de 5,7 à 30,2 milliards de francs courants entre ces deux années, mais aussi à l'augmentation des prix de gros, multipliés, eux, par 3,5.
Le phénomène n'a d'ailleurs pas échappé de manière précoce à Pallain qui, chaque année dans son compte rendu des opérations de la Banque, évoque la question pour la déplorer pendant toute la guerre de la guerre. Dès le 5 août 1914, il déclare en conseil de régence : " il y a beaucoup d'argent dans le pays, cet argent se cache en raison de la gravité des événements. " Source : ABdF, DCG, numéro 37, procès verbal de la séance du 5 août 1914. Et dans le compte rendu des opérations de la Banque de France pour l'année 1916, le gouverneur évoque l'intérêt qui s'attaque à réduire de façon sérieuse la thésaurisation des billets ". Source : Banque de France, assemblée général des actionnaires, Compte rendu des opérations de l'année 1916, le 25 janvier 1917. Deux années plus tard, après la fin des combats, Pallain poursuit la même idée et se félicite des quelques progrès opérés sur la voie des " méthodes modernes de paiement " et de l'intérêt national qui s'attache, en ce moment surtout, à l'économie du billet de banque. " Source : Banque de France, assemblée général des actionnaires, " Compte rendu des opérations ". Pour éviter la sortie de billets, la Banque tente d'ailleurs, en coopération avec les banques commerciales, d'encourager le développement d'instruments peu utilisés jusque là en France, en favorisant l'usage de paiements par chèques et par virements et de multiplier les facilités d'accès aux valeurs du Trésor. La loi du 2 août 1917, en renforçant les peines pour chèques sans provision, est également ouvertement destinée à en faire un instrument sûr de paiement, à l'instar de la situation prévalant dans les îles britanniques. Mais les autorités monétaires doivent à regret constater les résultats très limités de ces efforts tels qu'ils se traduisent dans les chiffres cités plus haut.
Et ce, d'autant plus que la régression relative de la monnaie de banque ne se manifeste pas seulement durant le temps du conflit mais apparaît dans les faits comme un phénomène durable pendant tout l'entre deux guerres. A la différence de l'Angleterre où, en pratique, les banques n'ont cessé de payer à guichets ouverts, la plupart des banques françaises sont restées bloquées plusieurs mois durant l'été et l'automne 1914, ce qui leur valu, selon l'analyse rétrospective mentionnée d'Alfred Pose, " un discrédit qui peut se mesurer à la lenteur avec laquelle les dépôts suivirent chez nous la montée de la circulation des billets. " Source : Alfred Pose, " La monnaie... " op. cit, volume 1, page 288. Cet auteur dénonce également, second aspect aggravant la régression très nette qu'en valeur relative, sinon en valeur nominale, a subi ce que nous pourrions appeler la partie productive de la circulation de la monnaie de banque. " Source : Alfred Pose : " La monnaie... " op. cit, volume 1, page 328. Ce sont en effet plus généralement les opérations de crédit qui ont fortement régressé dans l'activité bancaire elle même, à l'exception, on l'a vu, de la Banque de France, qui en concentre l'essentiel. La plupart des rapports postérieurs des conseils d'administrations des principales banques de dépôts le déplorent et incriminent frontalement le maintien des moratoires comme l'une des causes du fléchissement général des opérations d'escompte. Source : " Rapport du conseil d'administration du Comptoir national d'escompte de Paris à l'assemblée général ordinaire des actionnaires ", Paris, 28 avril 1916, cité dans Alfred Pose, " La Monnaie.." op, cit, volume 1, page 392. Malgré une légère amélioration du montant des effets en 1917 1918, les chiffres de 1913 sont très loin très d'être atteints en valeur et, a fortiori, en francs constants lors du retour à la paix et bien au delà.
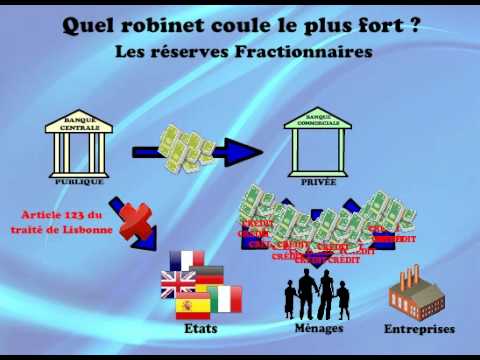
Etudier l'arnaque du système monétaire et du système bancaire, ce serait un bon commencement.

" Il a été décidé de donner à l'industrie et au commerce tout le concours pour éviter l'arrêt des affaires et des transactions... pour éviter une paralysie complète.... tout repose en France sur le crédit de la Banque de France.... à aucune époque de notre histoire ce crédit a été ébranle. Il est sorti intact de toutes les crises.... depuis un siècle.... La Banque tire cette force incomparable dans son indépendance. "" Source : ABdF, DCG, numéro 44, procès verbal de la séance du 13 août 1914. " Indépendance " par ailleurs toute relative, on le sait bien. En Angleterre, on l'a vu, c'est le gouvernement qui de manière rapide et énergique, joue le rôle principale en fermant les banques du 3 au 7 août 1914 et en décrétant le moratoire des effets, mais en évitant celui des dépôts. Puis il consent aux prêts aux banques jusqu'à concurrence de 20% de leurs dépôts et comptes créditeurs et c'est lui qui garantit la Banque d'Angleterre pour des pertes résultant des escomptes antérieurs au moratoire. Grâce à ces mesures énergétiques, le moratoire des effets, on l'a dit, est levé dès le 4 novembre 1914, des délais étant désormais accordés par les juges. La chambre de commerce de Limoges, suivie par beaucoup d'autres, déclare de manière précoce que la Banque de France joue le rôle d'une véritable caisse de prêts, faisant directement allusion au système allemand, toutefois moins avantageux pour les débiteurs. Lors du débat parlementaire du 9 juillet 1915, un député fait également remarquer la supériorité des mesures prises en France, en glissant une allusion péjorative au système des bons de caisse allemands consentis par le Reich, figurant dans l'encaisse de la Reichbank et gagés, eux, sur les valeurs détenues par les débiteurs : " On n'a pas fait de la monnaie d'assignats sur les valeurs mobilières et immobilières de nos industriels et de nos commerçants. "
Et Clémentel, dans son discours déjà cité de décembre 1915, parle également de la Banque de France comme d'une " caisse de prêt au commerce et à l'industrie. "
Le renforcement de la Banque se paie cependant d'un affaiblissement du système financier dans son ensemble et ce, à trois niveaux d'appréciation. Premier enseignement, le système bancaire et de crédit se trouve doublement et durablement affaibli par la guerre et, pour partie seulement on va le voir, par les moratoires successifs. D'abord avec les années du conflit coincident avec une forte régression relative de la monnaie de banque par rapport à la monnaie fiduciaire. Cela intervient malgré une certaine croissance en francs courants, mais en présence d'une très forte dépréciation de la monnaie de banque en volume, du fait d'une augmentation bien supérieur de la circulation fiduciaire comme des prix. Source " La monnaie...., op. cit. volume 1 page 389 écrit par Alfred Pose. La monnaie de banque fut donc atteinte par la guerre et perdit dans l'économie du pays une large part de son importance au profit de la monnaie de papier. Les statistiques internationales publiées a posteriori par le Service des études économiques de la Société des Nations font état à cet égard, plus de 10 ans après la signature de la paix, d'un phénomène durable. Le rapport entre les deux formes de monnaies, presque équilibré en valeur en 1913, est passé de 1 à 3,5 en faveur des billets en 1919. Les dépôts dans les banques s'élèvent d'un montant d'environ 5,9 milliards de francs courants en 1913 à environ 8,5 milliards en 1919, soit une multiplication par 1,5, croissance qui s'amorce d'ailleurs seulement à partir de 1917. Cet accroissement se révèle très sensiblement inférieur non seulement à l'augmentation de la circulation fiduciaire, multipliée, elle, par 5,5, et passant donc de 5,7 à 30,2 milliards de francs courants entre ces deux années, mais aussi à l'augmentation des prix de gros, multipliés, eux, par 3,5.
Le phénomène n'a d'ailleurs pas échappé de manière précoce à Pallain qui, chaque année dans son compte rendu des opérations de la Banque, évoque la question pour la déplorer pendant toute la guerre de la guerre. Dès le 5 août 1914, il déclare en conseil de régence : " il y a beaucoup d'argent dans le pays, cet argent se cache en raison de la gravité des événements. " Source : ABdF, DCG, numéro 37, procès verbal de la séance du 5 août 1914. Et dans le compte rendu des opérations de la Banque de France pour l'année 1916, le gouverneur évoque l'intérêt qui s'attaque à réduire de façon sérieuse la thésaurisation des billets ". Source : Banque de France, assemblée général des actionnaires, Compte rendu des opérations de l'année 1916, le 25 janvier 1917. Deux années plus tard, après la fin des combats, Pallain poursuit la même idée et se félicite des quelques progrès opérés sur la voie des " méthodes modernes de paiement " et de l'intérêt national qui s'attache, en ce moment surtout, à l'économie du billet de banque. " Source : Banque de France, assemblée général des actionnaires, " Compte rendu des opérations ". Pour éviter la sortie de billets, la Banque tente d'ailleurs, en coopération avec les banques commerciales, d'encourager le développement d'instruments peu utilisés jusque là en France, en favorisant l'usage de paiements par chèques et par virements et de multiplier les facilités d'accès aux valeurs du Trésor. La loi du 2 août 1917, en renforçant les peines pour chèques sans provision, est également ouvertement destinée à en faire un instrument sûr de paiement, à l'instar de la situation prévalant dans les îles britanniques. Mais les autorités monétaires doivent à regret constater les résultats très limités de ces efforts tels qu'ils se traduisent dans les chiffres cités plus haut.
Et ce, d'autant plus que la régression relative de la monnaie de banque ne se manifeste pas seulement durant le temps du conflit mais apparaît dans les faits comme un phénomène durable pendant tout l'entre deux guerres. A la différence de l'Angleterre où, en pratique, les banques n'ont cessé de payer à guichets ouverts, la plupart des banques françaises sont restées bloquées plusieurs mois durant l'été et l'automne 1914, ce qui leur valu, selon l'analyse rétrospective mentionnée d'Alfred Pose, " un discrédit qui peut se mesurer à la lenteur avec laquelle les dépôts suivirent chez nous la montée de la circulation des billets. " Source : Alfred Pose, " La monnaie... " op. cit, volume 1, page 288. Cet auteur dénonce également, second aspect aggravant la régression très nette qu'en valeur relative, sinon en valeur nominale, a subi ce que nous pourrions appeler la partie productive de la circulation de la monnaie de banque. " Source : Alfred Pose : " La monnaie... " op. cit, volume 1, page 328. Ce sont en effet plus généralement les opérations de crédit qui ont fortement régressé dans l'activité bancaire elle même, à l'exception, on l'a vu, de la Banque de France, qui en concentre l'essentiel. La plupart des rapports postérieurs des conseils d'administrations des principales banques de dépôts le déplorent et incriminent frontalement le maintien des moratoires comme l'une des causes du fléchissement général des opérations d'escompte. Source : " Rapport du conseil d'administration du Comptoir national d'escompte de Paris à l'assemblée général ordinaire des actionnaires ", Paris, 28 avril 1916, cité dans Alfred Pose, " La Monnaie.." op, cit, volume 1, page 392. Malgré une légère amélioration du montant des effets en 1917 1918, les chiffres de 1913 sont très loin très d'être atteints en valeur et, a fortiori, en francs constants lors du retour à la paix et bien au delà.
Etudier l'arnaque du système monétaire et du système bancaire, ce serait un bon commencement.
YouTube
Vidéo YouTubeYouTube
Vidéo YouTubeil y a un an
Sponsorisé
Connectez-vous pour masquer les pubsC'est quoi pour toi banquier ?
Car je pense que ta vision c'est 0.01% des gens dans ce biz
Car je pense que ta vision c'est 0.01% des gens dans ce biz
Not ready pour être le conseiller qui passe sont temps en RDV avec des boomers ou avec jean prolo au téléphone qui comprend pas pourquoi il est interdit bancaire
Salut
il y a un an
Source : SDN, Memorandum sur les banques commerciales, 1913 1929, Genève, 1931, page 146sq. Le gonflement des chiffres du portefeuille des six principales banques de dépôts, passé en francs courants d'environ 3,8 milliards en 1913 à 5,7 milliards en 1919, est de surcroît largement imputable à l'essor des bons de la Défense nationale, principal emploi des banques, comptabilisé dans le même poste que les effets commerciaux. Malgré la fin, précoce dans les faits, du moratoire des dépôts et l'affaiblissement progressif du moratoire des effets au cours de l'année 1915, le papier commercial demeure rare pendant le conflit. Mais, après 1919, plusieurs auteurs tendent à relativiser le rôle des moratoires dans cette régression, en mettant en évidence des facteurs plus structurels. En situation de pénurie relative comme c'était le cas durant la guerre, les vendeurs peuvent plus aisément imposer leur loi, se dispenser de consentir la concession représentée par le crédit et se trouvent ainsi en mesure d'exiger des paiements au comptant. De manière générale, et tout cela est bien connu, la Grand Guerre a durablement et doublement affaibli les banques de dépôts en France. Les bilans cumulés des six principales d'entre elles ont régressé d'environ 50% en volume en 1919 et n'ont retrouvé que péniblement en 1939 leur niveau de 1913 en francs courants. Et, affaiblissement plus qualitatif, le meilleur de leurs emplois est alors recherché davantage dans l'accroissement de la dette flottante du Trésor que dans les crédits à l'économie. Deuxième régression durable, celle de la position financière internationale de la France en Europe et dans le monde.
L'instabilité monétaire et l'inflation chronique jusqu'à la stabilisation de facto du franc après juillet 1926, la liquidation d'une partie importante des avoirs extérieurs en vue du financement de l'effort de guerre, le défaut des débiteurs étatiques majeurs tels que la Russie tsariste et l'Empire ottoman, et plus largement l'affaiblissement générale de la place de Paris dans le monde financier d'après 1919 résultent bel et bien des effets directs et indirects de la Grande Guerre, quels qu'aient été les mérites de la Banque de France à sauver le système de crédit. Cela explique sans doute la velléité quasi permanente chez les autorités monétaires depuis 1926 jusqu'à aujourd'hui, de restituer à la place financière de Paris son rôle international de brillant second derrière Londres, tel qu'il se manifestait en 1913. Emile Moreau, le gouverneur de la Banque qui stabilise, à partir de juillet 1926, le franc, devenu franc Poincaré en juin 1928, évoque à ce propos dans les dernières pages de son "Journal" ( source : " Souvenirs d'un gouverneur de la Banque de France. Histoire de la stabilisation du franc " de Emile Moreau ) son " Grand dessein ", celui de restituer sa position monétaire et financière internationale à la place de Paris. Source : " " Histoire de la Banque de France ", op, cit, page 310.Troisième type d'affaiblissement, l'accroissement considérable de la dette de l'Etat à l'égard de l'institue d'émission, tributaire des avances consenties pendant la Grande Guerre, contribue à affaiblir tout à la fois l'action du Trésor, appelé encore à cette date le Mouvement général des fonds, et celle de la Banque de France elle même, dont l'immense majorité des emplois jusqu'en 1926 est occupée par des créances sur l'Etat, ce qui limite d'autant son rôle monétaire comme son soutien à l'activité économique. Source : " Le Pape et l'Empereur " op, cit de Bertrand Blancheton.
Et cela jusqu'à ce que la stabilisation de 1926 1928 et l'action de l'équipe dirigeante autour d'Emile Moreau, avec Charles Rist en qualité de sous gouverneur et surtout Pierre Quesnay comme directeur des études, contribuent, sans toutefois y parvenir complètement avant le déclenchement de la Grande Dépression des années 1930, à revaloriser le rôle international de la Banque de France et, partant, de la place de Paris. Source " Pierre Quesnay ( 1896 1937 ) un expert financier, de la Normandie au monde " de Renaud Boulanger. Thèse de doctorat, sous la direction d'Olivier Feiertag, Université de Rouan, février 2017.
L'instabilité monétaire et l'inflation chronique jusqu'à la stabilisation de facto du franc après juillet 1926, la liquidation d'une partie importante des avoirs extérieurs en vue du financement de l'effort de guerre, le défaut des débiteurs étatiques majeurs tels que la Russie tsariste et l'Empire ottoman, et plus largement l'affaiblissement générale de la place de Paris dans le monde financier d'après 1919 résultent bel et bien des effets directs et indirects de la Grande Guerre, quels qu'aient été les mérites de la Banque de France à sauver le système de crédit. Cela explique sans doute la velléité quasi permanente chez les autorités monétaires depuis 1926 jusqu'à aujourd'hui, de restituer à la place financière de Paris son rôle international de brillant second derrière Londres, tel qu'il se manifestait en 1913. Emile Moreau, le gouverneur de la Banque qui stabilise, à partir de juillet 1926, le franc, devenu franc Poincaré en juin 1928, évoque à ce propos dans les dernières pages de son "Journal" ( source : " Souvenirs d'un gouverneur de la Banque de France. Histoire de la stabilisation du franc " de Emile Moreau ) son " Grand dessein ", celui de restituer sa position monétaire et financière internationale à la place de Paris. Source : " " Histoire de la Banque de France ", op, cit, page 310.Troisième type d'affaiblissement, l'accroissement considérable de la dette de l'Etat à l'égard de l'institue d'émission, tributaire des avances consenties pendant la Grande Guerre, contribue à affaiblir tout à la fois l'action du Trésor, appelé encore à cette date le Mouvement général des fonds, et celle de la Banque de France elle même, dont l'immense majorité des emplois jusqu'en 1926 est occupée par des créances sur l'Etat, ce qui limite d'autant son rôle monétaire comme son soutien à l'activité économique. Source : " Le Pape et l'Empereur " op, cit de Bertrand Blancheton.
Et cela jusqu'à ce que la stabilisation de 1926 1928 et l'action de l'équipe dirigeante autour d'Emile Moreau, avec Charles Rist en qualité de sous gouverneur et surtout Pierre Quesnay comme directeur des études, contribuent, sans toutefois y parvenir complètement avant le déclenchement de la Grande Dépression des années 1930, à revaloriser le rôle international de la Banque de France et, partant, de la place de Paris. Source " Pierre Quesnay ( 1896 1937 ) un expert financier, de la Normandie au monde " de Renaud Boulanger. Thèse de doctorat, sous la direction d'Olivier Feiertag, Université de Rouan, février 2017.
YouTube
Vidéo YouTubeYouTube
Vidéo YouTubeil y a un an
CHAPITRE : LA BANQUE DE FRANCE AU LENDEMAIN DE LA PREMIERE GUERRE MONDIALE
La Banque de France aurait pu éviter le moratoire.
Dès les jours précédant la déclaration de guerre, les banques et caisses d'épargne eurent à faire face à des retraits de fonds d'une ampleur telle qu'en dépit de l'aide apportée par la Banque au marché, les réescomptes " à ce moment illimités " portent le portefeuille de 1583 millions le 27 juillet à 3041 millions le 1er août, l'institution d'un moratoire général fut jugée indispensable. Dès le 31 juillet, divers textes furent adoptés à cette fin. Les échéances commerciales furent prorogées, et le montant des effets ainsi prorogés détenus par la Banque atteignit rapidement 4,5 milliards de francs. La clause de sauvegarde fut mise en vigueur dans les caisses d'épargne où les retraits furent limités à 50 francs par quinzaine. Le 9 août, le moratoire fut étendu aux dépôts bancaires. Ce n'est que progressivement que les mesures de moratoire purent être assouplies. Au fut et à mesure que les décrets des 9 août, du 27 septembre, et 27 octobre 1914, étendaient la limite légale des retraits de fonds par les déposants, la Banque élargit ses escomptes et permit aux établissements de crédit de rembourser au delà de leurs obligations. Grâce au développement des opérations de crédit de la Banque, rendu nécessaire par l'objectif de permettre l'alimentation régulière de la Trésorerie publique, la possibilité d'un retrait total des dépôts fut rétabli par un décret du 29 décembre 1914. La question a été posée de savoir si la Banque de France n'aurait pas dû agir en prêteur en dernier ressort. C'est à dire de rétablir la confiance en offrant un réescompte sans limite. Selon Germain Martin, une somme de 500 à 600 millions de francs accordés aux établissements de la place de Paris aurait permis d'éviter le moratoire des dépôts.
On peut réécrire l'histoire mais force est de constater que la Banque de France a pratiqué le réescompte à guichets ouverts du 28 juillet au 1er août 1941, doublant ses concours portés, comme on l'a vu, de 1,5 à 3 milliards, sans parvenir à endiguer le mouvement. Au moment où la France mobilisait près de 3 millions d'hommes, et bientôt 5 millions, entraînant la fermeture fin juillet 1914 de 47% des entreprises françaises, et mettant du même coup au chômage 2 millions de travailleurs épargnés par la mobilisation, peut on croire que les retraits de fonds auraient spontanément cessé, même si la Banque de France avait continué cette politique? Devant l'angoisse de tant de familles touchées par la mobilisation et par l'incertitude qui s'ouvrait devant elles, aurait on pu faire passer le message que, quoi qu'il arrive, les banques ne feraient pas faillite et que les déposants ne risquaient rien, et cela en dépit des rumeurs circulant sur les difficultés de la Société générale? Car comme le souligne Alain Plessis, les banques avaient certes réussi à attirer une clientèle relativement nombreuse et à développer considérablement leurs opérations, mais elles demeuraient mal vues par une large partie de l'opinion. Les grandes banques de dépôts qui plaçaient dans leur clientèle de nombreux titres étrangers, comme les " emprunts russes ", étaient l'objet d'une violent campagne accusant de détourner l'épargne nationale vers l'étranger au dépens de l'équipement du pays, et on leur reprochait en outre d'avoir négligé l'agriculture, ce qui avait amené l'Etat à favoriser la formation de caisses de crédit agricole. Les petits entrepreneurs et les artisans se plaignaient de ne pouvoir accéder que difficilement aux prêts des banques, ce qui devait entraîner en 1917, la création des banques populaires.
Dans un contexte aussi particulier que celui d'un pays qui entre en guerre, le doute est permis. En tout état de cause, la décision n'a pas appartenu à la Banque de France mais au gouvernement, dont on peut comprendre qu'il ait cherché à résoudre cette crise de manière autoritaire. Au Royaume Uni, un moratoire des effets de commerce a également été mis en place et progressivement levé en novembre 1914. En ce qui concerne les retraits de fonds des déposants, après la déclaration de guerre du Royaume Uni le 4 août, les clearing banks craignaient un run et ont adopté le 5 août, en liaison avec les autorités, un texte prévoyant qu'elles pouvaient limiter les retraits à un maximum de 10% du solde des comptes avec un minimum de 25 livres, mais que ce texte ne devait en aucun cas être communiqué aux clients. En fait, il n'y eut pas de mouvement de retrait et la règle n'eut pas à jouer. Il est vrai que la mobilisation générale ne fut pas décrétée en Grande Bretagne. Le corps expéditionnaire anglais qui débarqua en France le 17 août était composé de soldats de métier et de volontaires, et la conscription ne fut institué qu'en février 1916, avant d'être renforcée en mai 1916.
La Banque de France aurait du permettre le règlement de la liquidation de fin juillet 1914.
Sous une avalanche d'ordres de vente, les cours de la Bourse s'effondrèrent, et celle ci du être temporairement fermée. En fait, la spéculation sur l'emprunt de 805 millions de francs de rentes à 3,5% amortissables, émis le 7 juillet 1914, a grandement contribué à l'ajournement de la liquidation du 31 juillet 1914. Une grande partie des souscripteurs n'avaient acheté que pour revendre aussitôt, et les ventes à terme qui en résultèrent portaient sur la moitié de l'emprunt environ. Par ailleurs, l'emprunt 3,5% n'était que très partiellement libéré, les versements s'échelonnaient comme suit : 10 francs à la souscription, 21 francs à la répartition, 30 francs le 16 septembre et 30 francs le 1er novembre. La liquidation du 31 juillet, que la Compagnie des agents de change était dans l'incapacité d'assurer, fut reportée à la fois en raison des sommes en jeu et du fait que la comptabilité des agents de change avait été expédiée à Bordeaux et y était toujours emballée, ce qui, en tout état de cause, rendait techniquement difficile les opérations de dénouement. Un décret du 27 septembre suspendit toute demande de paiement ou toute action judiciaire relative aux opérations à terme antérieures au 4 août. La Compagnie des agents de change, qui pressentait l'impossibilité d'assurer la liquidation de fin de mois, avait sollicité un prêt de 500 millions de francs auprès de la Banque de France, demande que celle ci rejeta. Ce refus a été violemment critiqué, mais la Banque, litée alors à l'Etat par les conventions de 1911, ne pouvait avancer 500 millions alors que, d'une part, le plafond d'émission était atteint et que, d'autre part, elle allait devoir verser à l'Etat 2,9 millions de francs afin d'assurer la mobilisation générale.
Dès que la situation fut stabilisée, en novembre 1914, la Banque prêta son attention à la Chambre syndicale des agents de change de Paris pour le remboursement d'un acompte de 40% des sommes placées en report et restées indisponibles à la suite de l'ajournement de la liquidation du 31 juillet 1914. Ce n'est qu'en novembre 1915 que la Banque put mettre à la disposition de la Chambre syndicale une somme de 250 millions de francs pour lui permettre d'effectuer une liquidation différée, opération jugée indispensable pour garantir le bon placement du premier emprunt de la Défense nationale.


La Banque de France aurait pu éviter le moratoire.
Dès les jours précédant la déclaration de guerre, les banques et caisses d'épargne eurent à faire face à des retraits de fonds d'une ampleur telle qu'en dépit de l'aide apportée par la Banque au marché, les réescomptes " à ce moment illimités " portent le portefeuille de 1583 millions le 27 juillet à 3041 millions le 1er août, l'institution d'un moratoire général fut jugée indispensable. Dès le 31 juillet, divers textes furent adoptés à cette fin. Les échéances commerciales furent prorogées, et le montant des effets ainsi prorogés détenus par la Banque atteignit rapidement 4,5 milliards de francs. La clause de sauvegarde fut mise en vigueur dans les caisses d'épargne où les retraits furent limités à 50 francs par quinzaine. Le 9 août, le moratoire fut étendu aux dépôts bancaires. Ce n'est que progressivement que les mesures de moratoire purent être assouplies. Au fut et à mesure que les décrets des 9 août, du 27 septembre, et 27 octobre 1914, étendaient la limite légale des retraits de fonds par les déposants, la Banque élargit ses escomptes et permit aux établissements de crédit de rembourser au delà de leurs obligations. Grâce au développement des opérations de crédit de la Banque, rendu nécessaire par l'objectif de permettre l'alimentation régulière de la Trésorerie publique, la possibilité d'un retrait total des dépôts fut rétabli par un décret du 29 décembre 1914. La question a été posée de savoir si la Banque de France n'aurait pas dû agir en prêteur en dernier ressort. C'est à dire de rétablir la confiance en offrant un réescompte sans limite. Selon Germain Martin, une somme de 500 à 600 millions de francs accordés aux établissements de la place de Paris aurait permis d'éviter le moratoire des dépôts.
On peut réécrire l'histoire mais force est de constater que la Banque de France a pratiqué le réescompte à guichets ouverts du 28 juillet au 1er août 1941, doublant ses concours portés, comme on l'a vu, de 1,5 à 3 milliards, sans parvenir à endiguer le mouvement. Au moment où la France mobilisait près de 3 millions d'hommes, et bientôt 5 millions, entraînant la fermeture fin juillet 1914 de 47% des entreprises françaises, et mettant du même coup au chômage 2 millions de travailleurs épargnés par la mobilisation, peut on croire que les retraits de fonds auraient spontanément cessé, même si la Banque de France avait continué cette politique? Devant l'angoisse de tant de familles touchées par la mobilisation et par l'incertitude qui s'ouvrait devant elles, aurait on pu faire passer le message que, quoi qu'il arrive, les banques ne feraient pas faillite et que les déposants ne risquaient rien, et cela en dépit des rumeurs circulant sur les difficultés de la Société générale? Car comme le souligne Alain Plessis, les banques avaient certes réussi à attirer une clientèle relativement nombreuse et à développer considérablement leurs opérations, mais elles demeuraient mal vues par une large partie de l'opinion. Les grandes banques de dépôts qui plaçaient dans leur clientèle de nombreux titres étrangers, comme les " emprunts russes ", étaient l'objet d'une violent campagne accusant de détourner l'épargne nationale vers l'étranger au dépens de l'équipement du pays, et on leur reprochait en outre d'avoir négligé l'agriculture, ce qui avait amené l'Etat à favoriser la formation de caisses de crédit agricole. Les petits entrepreneurs et les artisans se plaignaient de ne pouvoir accéder que difficilement aux prêts des banques, ce qui devait entraîner en 1917, la création des banques populaires.
Dans un contexte aussi particulier que celui d'un pays qui entre en guerre, le doute est permis. En tout état de cause, la décision n'a pas appartenu à la Banque de France mais au gouvernement, dont on peut comprendre qu'il ait cherché à résoudre cette crise de manière autoritaire. Au Royaume Uni, un moratoire des effets de commerce a également été mis en place et progressivement levé en novembre 1914. En ce qui concerne les retraits de fonds des déposants, après la déclaration de guerre du Royaume Uni le 4 août, les clearing banks craignaient un run et ont adopté le 5 août, en liaison avec les autorités, un texte prévoyant qu'elles pouvaient limiter les retraits à un maximum de 10% du solde des comptes avec un minimum de 25 livres, mais que ce texte ne devait en aucun cas être communiqué aux clients. En fait, il n'y eut pas de mouvement de retrait et la règle n'eut pas à jouer. Il est vrai que la mobilisation générale ne fut pas décrétée en Grande Bretagne. Le corps expéditionnaire anglais qui débarqua en France le 17 août était composé de soldats de métier et de volontaires, et la conscription ne fut institué qu'en février 1916, avant d'être renforcée en mai 1916.
La Banque de France aurait du permettre le règlement de la liquidation de fin juillet 1914.
Sous une avalanche d'ordres de vente, les cours de la Bourse s'effondrèrent, et celle ci du être temporairement fermée. En fait, la spéculation sur l'emprunt de 805 millions de francs de rentes à 3,5% amortissables, émis le 7 juillet 1914, a grandement contribué à l'ajournement de la liquidation du 31 juillet 1914. Une grande partie des souscripteurs n'avaient acheté que pour revendre aussitôt, et les ventes à terme qui en résultèrent portaient sur la moitié de l'emprunt environ. Par ailleurs, l'emprunt 3,5% n'était que très partiellement libéré, les versements s'échelonnaient comme suit : 10 francs à la souscription, 21 francs à la répartition, 30 francs le 16 septembre et 30 francs le 1er novembre. La liquidation du 31 juillet, que la Compagnie des agents de change était dans l'incapacité d'assurer, fut reportée à la fois en raison des sommes en jeu et du fait que la comptabilité des agents de change avait été expédiée à Bordeaux et y était toujours emballée, ce qui, en tout état de cause, rendait techniquement difficile les opérations de dénouement. Un décret du 27 septembre suspendit toute demande de paiement ou toute action judiciaire relative aux opérations à terme antérieures au 4 août. La Compagnie des agents de change, qui pressentait l'impossibilité d'assurer la liquidation de fin de mois, avait sollicité un prêt de 500 millions de francs auprès de la Banque de France, demande que celle ci rejeta. Ce refus a été violemment critiqué, mais la Banque, litée alors à l'Etat par les conventions de 1911, ne pouvait avancer 500 millions alors que, d'une part, le plafond d'émission était atteint et que, d'autre part, elle allait devoir verser à l'Etat 2,9 millions de francs afin d'assurer la mobilisation générale.
Dès que la situation fut stabilisée, en novembre 1914, la Banque prêta son attention à la Chambre syndicale des agents de change de Paris pour le remboursement d'un acompte de 40% des sommes placées en report et restées indisponibles à la suite de l'ajournement de la liquidation du 31 juillet 1914. Ce n'est qu'en novembre 1915 que la Banque put mettre à la disposition de la Chambre syndicale une somme de 250 millions de francs pour lui permettre d'effectuer une liquidation différée, opération jugée indispensable pour garantir le bon placement du premier emprunt de la Défense nationale.
YouTube
Vidéo YouTubeYouTube
Vidéo YouTube
il y a un an

Quelles études pour une reconversion ?
C'est nul, c'est mieux ce que tu fais
il y a un an
